

本文约2600字,阅读时长约7分钟
8月19日晚,恒瑞医药披露2026年半年报。第二天,资本市场很快给出反应。
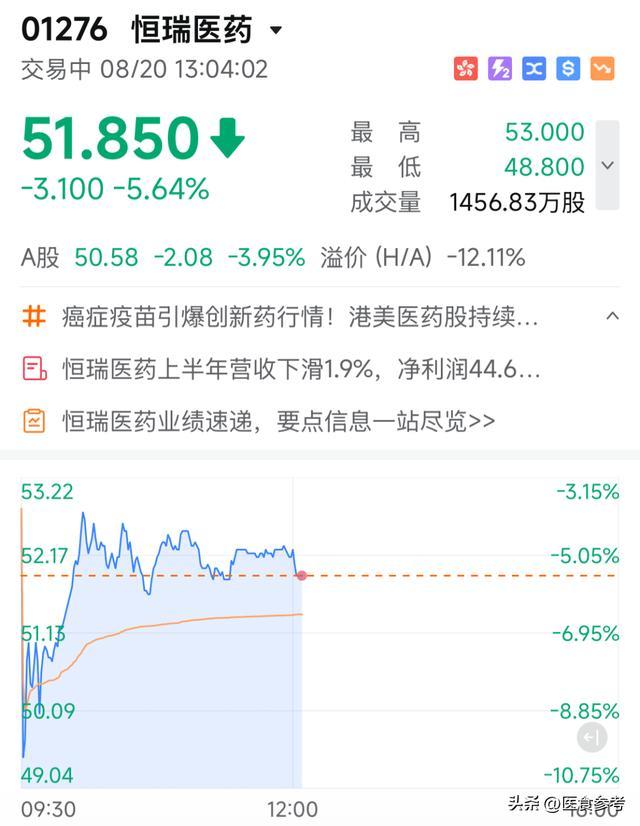
8月20日上午,恒瑞A股盘中最大跌幅接近8%,H股一度跌约10%;按A股盘中总市值变化粗略计算,较前一交易日收盘一度减少超过200亿元。
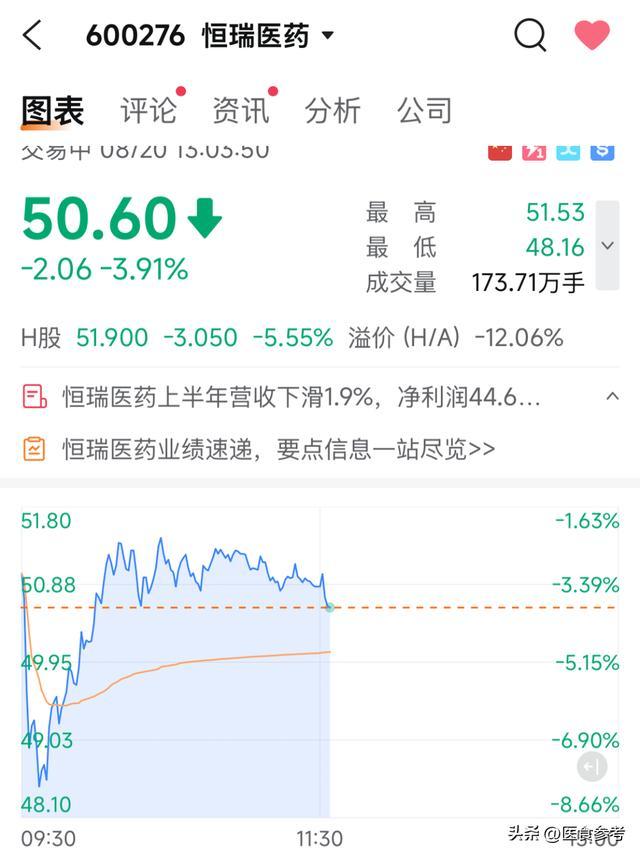
半年报显示,公司上半年实现营业收入154.56亿元,同比下降1.94%;归母净利润44.65亿元,同比增长0.34%;扣非净利润37.30亿元,同比下降12.71%。
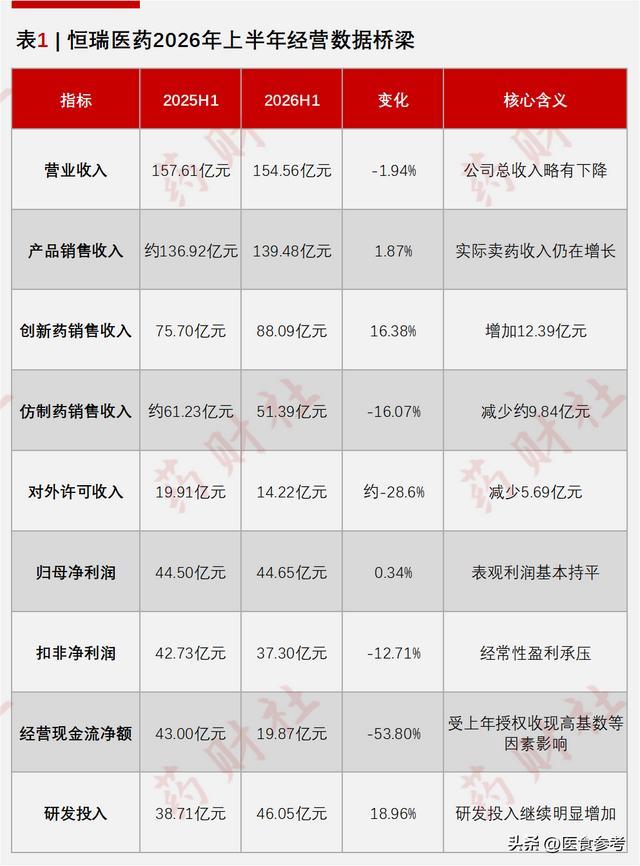
从这些数据看,恒瑞并没有出现明显的业绩失速,但在市场已经认可其创新药转型的情况下,投资者开始把注意力转向另一个问题:创新药成为收入主体之后,公司还能不能保持足够快的增长。
▲关注药财社 聚焦医药界▲
二季度收入和利润开始降速
如果只看半年数据,恒瑞的收入和利润变化都不算大,但拆到单季度后,压力更加明显。
一季度,公司实现营业收入81.41亿元,同比增长12.98%;归母净利润22.82亿元,同比增长21.78%。按照半年报数据计算,二季度营业收入约73.15亿元,归母净利润约21.83亿元,均出现同比下降。
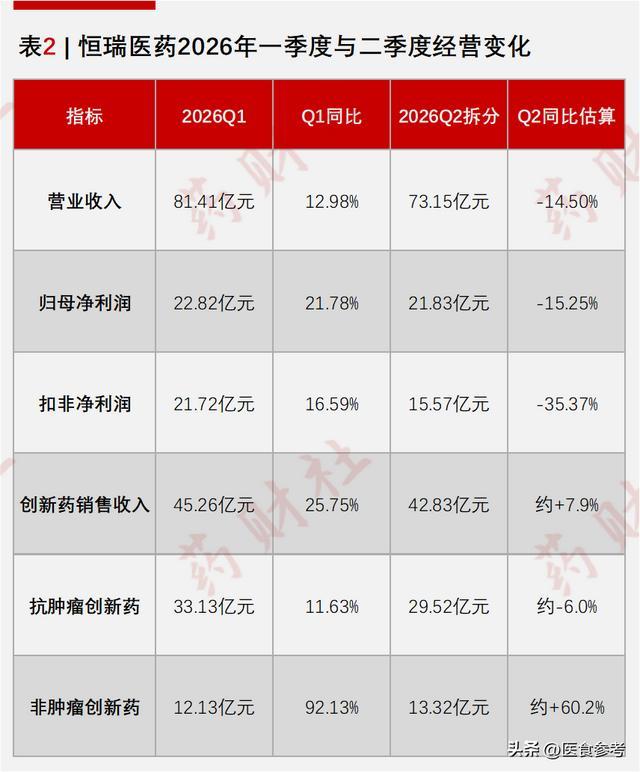
市场对二季度的预期原本更高。路透援引LSEG数据称,恒瑞二季度净利润低于分析师平均预期的29亿元,季度收入也低于两家券商89亿元的平均预期。
这意味着8月20日的股价下跌,除了半年收入和扣非利润承压,也与二季度业绩低于部分市场预期有关。
现金流同样有所下降。上半年恒瑞经营活动产生的现金流量净额为19.87亿元,同比下降53.80%。
不过,这里面存在明显的高基数因素。去年同期,恒瑞确认了MSD和IDEAYA合作的大额首付款,今年同期许可收入规模下降,因此不能简单将现金流下滑全部理解为药品销售恶化。
更值得关注的是,二季度收入和利润同时放缓后,公司短期增长的确定性有所下降。
创新药占比超过六成,增长开始分化
恒瑞业务结构的变化仍在继续。上半年,公司创新药销售收入88.09亿元,同比增长16.38%,占药品销售收入的63.16%;仿制药销售收入51.39亿元,同比下降16.07%,占比已经降至36.84%。
仿制药下滑并不意外。随着国家和地方集采持续推进,布托啡诺、七氟烷等产品受到集采执行影响,部分已经进入集采的产品还面临续约降价。
与此同时,恒瑞也在主动减少仿制药业务的资源投入。过去依靠仿制药提供规模和现金流、再投入创新药研发的经营模式,正在逐步退出。
但创新药内部也出现了明显分化。上半年,抗肿瘤创新药收入62.65亿元,同比增长2.58%,仍占创新药销售收入的大部分。
吡咯替尼等较早上市产品面临更激烈的市场竞争,阿帕替尼、硫培非格司亭等产品受到医保续约降价影响,瑞康曲妥珠单抗、达尔西利新适应症等新品则还处在放量阶段。
恒瑞最成熟的肿瘤创新药业务依然是基本盘,但已经很难继续承担主要增量来源的角色。
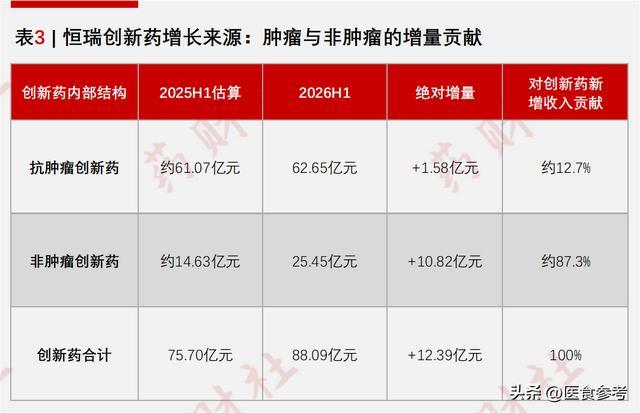
增长更快的是非肿瘤创新药。上半年,这部分收入达到25.45亿元,同比增长73.97%,主要来自代谢、自免、心血管以及麻醉镇痛等领域。
恒格列净、瑞格列汀等代谢产品继续放量,自免产品进入医保后也开始贡献新增收入。这意味着恒瑞下一阶段的转型重点,已经从“创新药替代仿制药”,进一步转向“非肿瘤业务能否形成新的增长支柱”。
BD规模越来越大,但收入并不稳定
除了国内药品销售,海外授权已经成为观察恒瑞业绩时无法绕开的一部分。上半年,公司确认创新药对外许可合作收入14.22亿元,低于去年同期MSD和IDEAYA合作首付款带来的约19.91亿元。
随着License-out交易越来越多,许可收入什么时候确认,也会越来越明显地影响恒瑞单个季度甚至全年的收入和利润。
今年5月,恒瑞与BMS达成全球战略合作,涉及13个早期研发项目。根据协议,BMS将支付6亿美元首付款,另有最高3.5亿美元周年付款,全部项目及相关选择权对应的潜在交易总额最高约152亿美元。
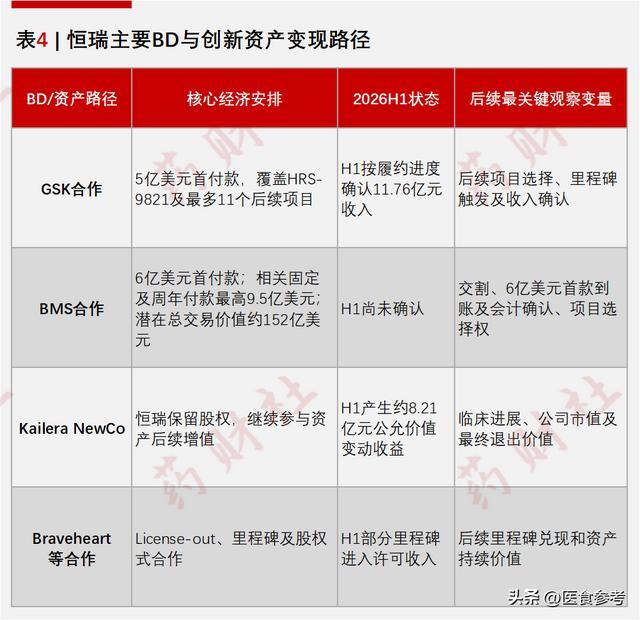
不过,6亿美元首付款尚未计入上半年业绩,需要在交易完成后按照相关会计规则进入后续报表。
因此,对于恒瑞而言,数百亿美元的潜在BD交易规模更多反映的是研发资产得到国际药企认可,并不能直接等同于短期收入。
首付款、开发里程碑、商业化里程碑和销售分成都在不同阶段兑现,许可收入本身就具有较强的季度波动性。
恒瑞同时还在保持较高的研发投入。上半年公司研发投入46.05亿元,同比增长18.96%,相当于同期营业收入的29.80%;其中费用化研发投入34.93亿元,资本化研发投入11.12亿元。
随着越来越多项目进入后期临床和申报阶段,恒瑞面临的问题已经不是管线数量够不够多,而是这些产品上市后能够形成多大的销售规模。
回购之后,市场更关心增长兑现
恒瑞在发布半年报的同时,还公布了新一轮A股回购和员工持股计划。公司计划使用10亿至20亿元自有资金回购股份,回购价格不超过81.78元,相关股份将用于员工持股计划,受让价格为26.21元。
不过,从8月20日上午的市场表现看,回购和员工持股计划并没有立即抵消投资者对业绩增速的担忧。
对恒瑞这样一家已经完成大部分创新药转型的大型药企来说,资本市场现在关注的重点,也在发生变化。过去市场更关心创新药收入占比能不能不断提高,现在则开始关注这些创新药能不能持续带来足够快的收入和利润增长。
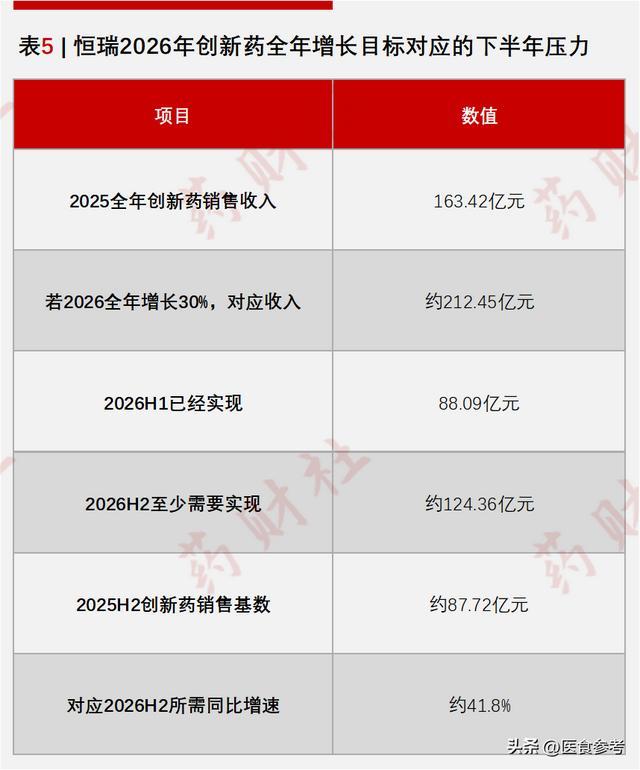
恒瑞眼下面临的情况并不复杂:仿制药还在继续收缩,传统肿瘤创新药增速已经明显放缓,非肿瘤产品正在快速补位,海外BD又增加了一条新的价值兑现渠道。
下半年除了BMS首付款何时进入报表,新进医保产品能否加快进入医院、瑞康曲妥珠单抗等新品能否持续放量,以及非肿瘤创新药能否保持较快增长,都将影响公司全年业绩。
因此,8月20日的股价下跌更适合理解为市场对恒瑞增长预期的一次重新定价,而不是对其创新药转型的否定。
创新药收入占比达到63.16%,说明公司的业务结构已经发生实质变化;但结构调整完成之后,恒瑞还需要用新的产品销售、更多治疗领域和海外合作收入,重新建立一条更稳定的增长曲线。
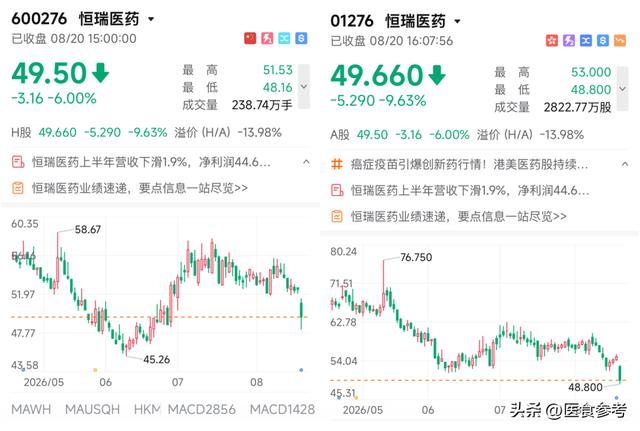
截止2026年8月20日A/H股收盘,恒瑞医药H股当天跌9.63%,恒瑞医药A股当天跌6.00%。
美港通配资提示:文章来自网络,不代表本站观点。


